去年7月1日我国颁布第一个法定强制保险——交强险。法律规定未按规定投保交强险或张贴或携带交强险标志的机动车禁止上路。但这一强制性保险令很多车主感到迷茫,新年伊始,很多车主纷纷开始为爱车购买新一年保险,现在让我们为您解析一下交强险。
关于交强险
1.什么是交强险
机动车交通事故责任强制保险(以下简称“交强险”)是我国首个由国家法律规定实行的强制保险制度。《机动车交通事故责任强制保险条例》(以下简称《条例》)规定:交强险是由保险公司对被保险机动车发生道路交通事故造成受害人(不包括本车人员和被保险人)的人身伤亡、财产损失,在责任限额内予以赔偿的强制性责任保险。
2.哪些人需要投保交强险
根据《条例》规定,在中华人民共和国境内道路上行驶的机动车所有人或者管理人都应当投保交强险。同时,《条例》规定,机动车所有人、管理人未按照规定投保交强险的,将由公安机关交通管理部门扣留机动车,并通知机动车所有人、管理人依照规定投保,并处应缴纳保险费的2倍罚款。
交强险和现行商业三责险
1.交强险和现行商业三责险不同
一是赔偿原则不同。根据《中华人民共和国道路交通安全法》规定,对机动车发生交通事故造成人身伤亡、财产损失的,由保险公司在交强险责任限额范围内予以赔偿。而商业三责险中,保险公司是根据投保人或被保险人在交通事故中应负的责任来确定赔偿责任。
二是保障范围不同。除了《条例》规定的个别事项外,交强险的赔偿范围几乎涵盖了所有道路交通责任风险。而商业三责险中,保险公司不同程度地规定有免赔额、免赔率或责任免除事项。
三是具有强制性。根据《条例》规定,机动车的所有人或管理人都应当投保交强险,同时,保险公司不能拒绝承保、不得拖延承保和不得随意解除合同。
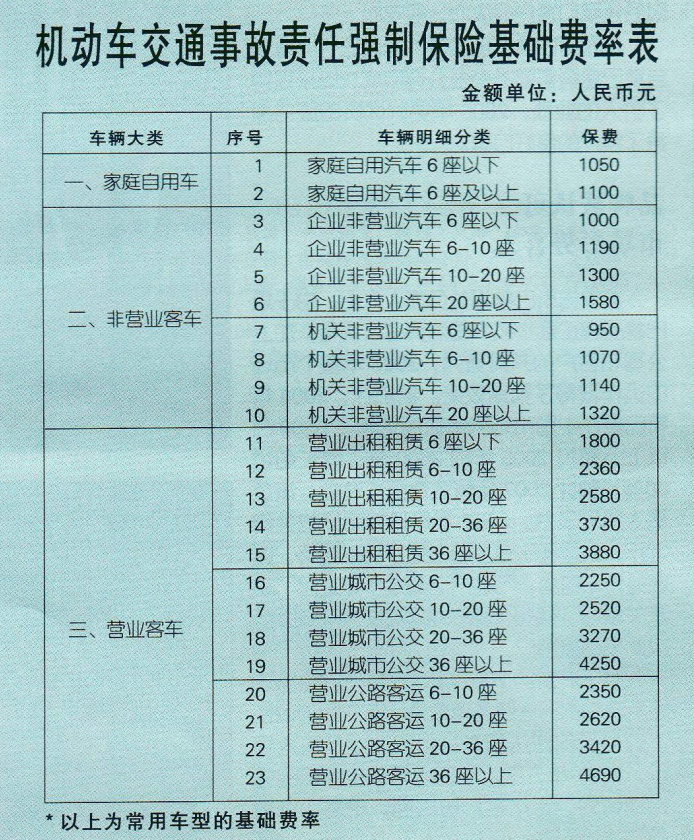
四是根据《条例》规定,交强险实行全国统一的保险条款和基础费率,保监会按照交强险业务总体上“不盈利不亏损”的原则审批费率。
2.投保交强险后还需要投保商业三责险吗
交强险主要是承担广覆盖的基本保障。对于更多样、更高额、更广泛的保障需求,消费者可以在购买交强险的同时自愿购买商业三责险和车损险等。在实行交强险制度后,消费者在原保险合同到期后,首先必须购买交强险,同时还可根据自身需要,在交强险基础之上选择购买不同档次责任限额的商业三责险。
交强险责任限额
交强险责任限额分为死亡伤残赔偿限额50000元、医疗费用赔偿限额8000元、财产损失赔偿限额2000元以及被保险人在道路交通事故中无责任的赔偿限额。其中无责任的赔偿限额分别按照以上三项限额的20% 计算。
交强险实行6万元总责任限额方案是综合考虑了赔偿覆盖面和消费者支付能力。交强险责任限额过低,将起不到保障作用,而责任限额过高将导致费率大幅度上涨,使消费者难以承受。根据数据分析,在6万元总责任限额下可以解决大部分交通事故的赔偿问题。
购买交强险注意事项
1.投保时,投保人应当如实填写投保单,向保险公司如实告知重要事项,并提供被保险机动车的行驶证和驾驶证复印件。
2.签订交强险合同时,投保人应当一次支付全部保险费。不得在保险条款和保险费率之外,向保险公司提出附加其他条件的要求。
3.应当在被保险机动车上放置保险标志。
4.在保险合同有效期内,被保险机动车因改装、加装、使用性质改变等导致危险程度增加的,被保险人应当及时通知保险公司,并办理批改手续。
5.交强险合同期满,投保人应当及时续保,并提供上一年度的保险单。
6.被保险机动车发生交通事故,被保险人应当及时采取合理、必要的施救和保护措施,并在事故发生后及时通知保险公司。同时,被保险人应当积极协助保险公司进行现场查勘和事故调查。发生与保险赔偿有关的仲裁或者诉讼时,被保险人应当及时书面通知保险公司。